Фильтры вместо отказов: почему ужесточение регулирования не снизило доступность онлайн-займов
Несмотря на последовательное ужесточение регулирования рынка микрофинансирования, крупные МФО продолжают удовлетворять спрос россиян на займы, сохраняя стабильный уровень одобрения заявок. При этом сами заемщики отмечают, что не сталкиваются с существенными трудностями при оформлении займов.
Микрозаймы остаются доступными
Вопреки ужесточению регуляторных правил рынок микрофинансирования не закрывает двери перед заемщиками – по крайней мере, когда речь идет о крупных игроках. К такому выводу пришли аналитики Просто. и МФК «Джой Мани» (входит в ГК IT Smart Finance) в ходе совместного исследования.
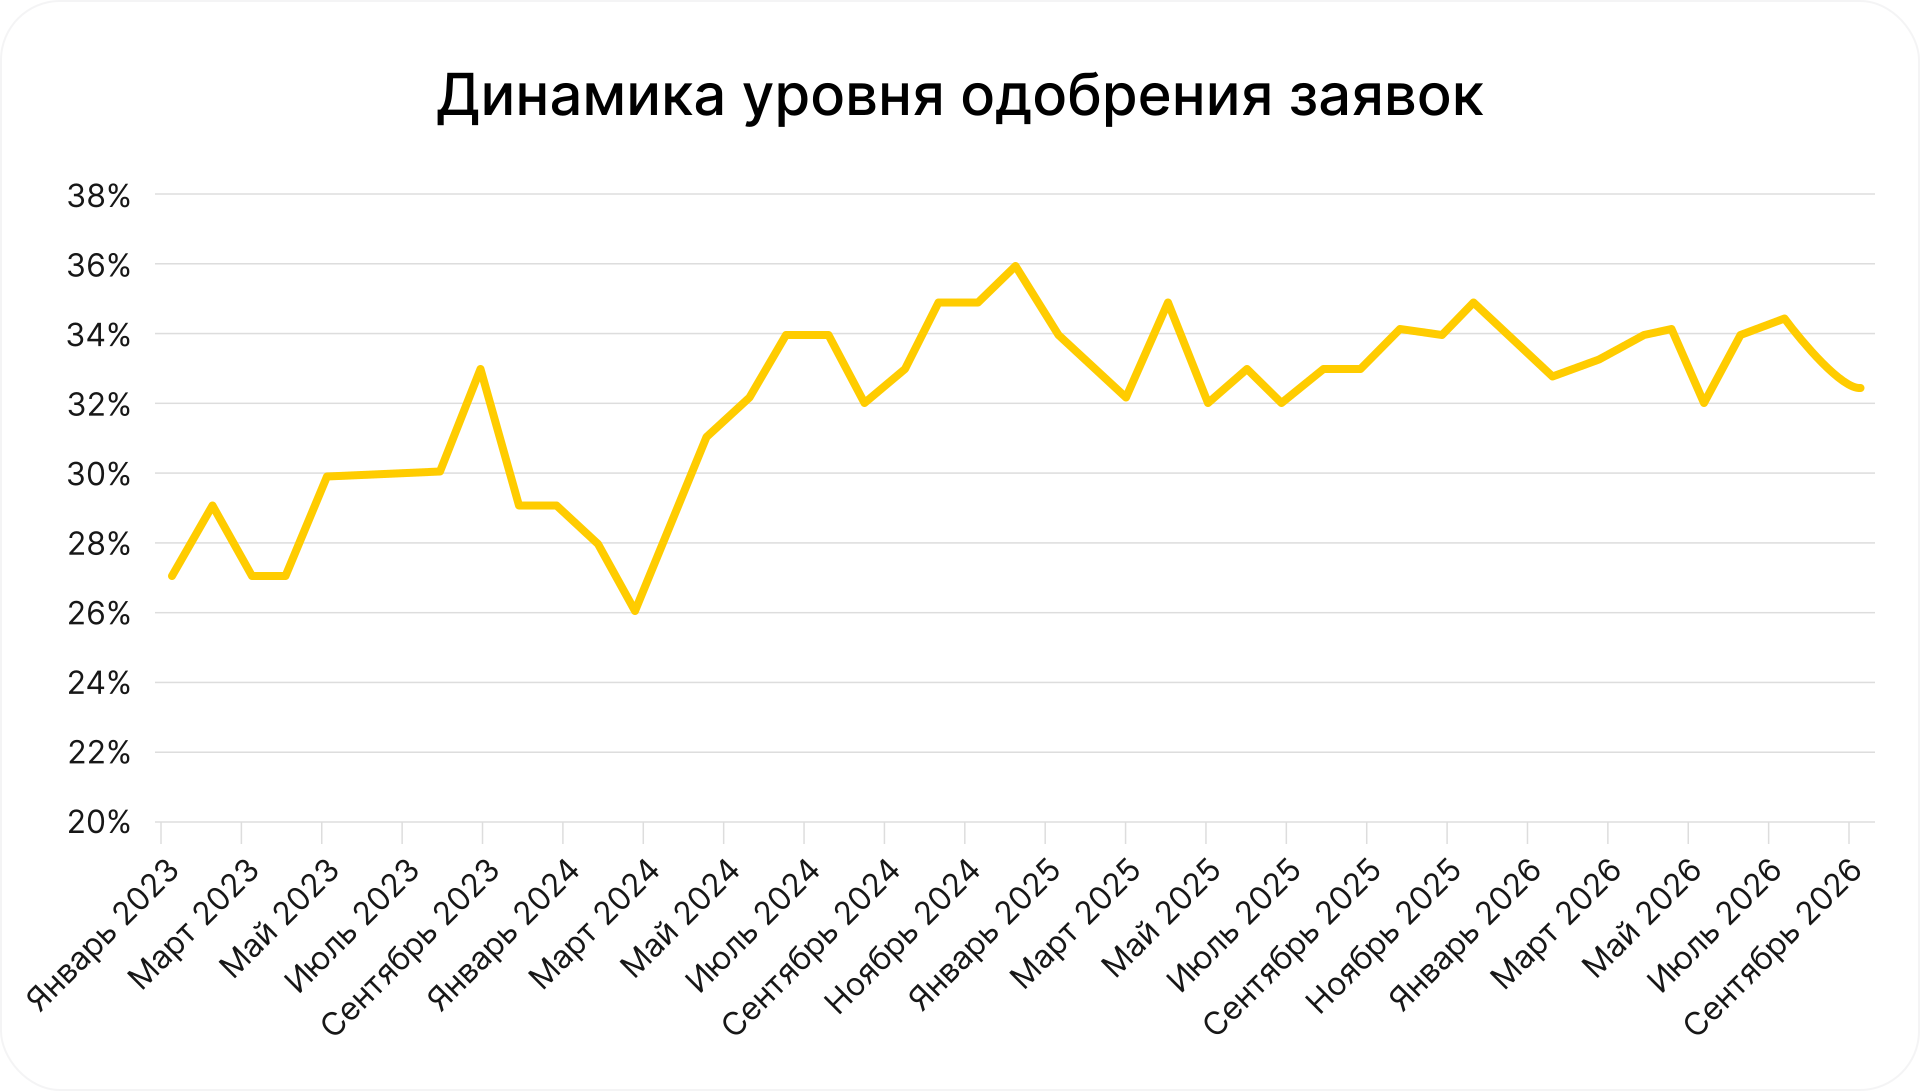
Статистика подтверждает, что получить заемные средства онлайн сегодня так же реально, как и год назад. По данным одной из крупнейших финансовых CPA-сетей Leads.tech, онлайн-МФО одобряют в среднем каждую третью заявку – показатель держится на уровне 33%, ничуть не уступая результатам 2025 года. У лидеров онлайн-сегмента планка одобрения поднимается еще выше, достигая 38%. Секрет такой стабильности кроется в точечной работе с трафиком: ведущие компании целенаправленно выкупают у CPA-сетей качественные заявки от клиентов с надежной кредитной историей.
Сами клиенты тоже не почувствовали на себе резкого «закручивания гаек». Как показал опрос МФК «Джой Мани» (ГК IT Smart Finance)*, заемщики по-прежнему не сталкиваются с серьезными барьерами при оформлении микрозаймов.
МФК опросила заемщиков МФО, стало ли им проще или сложнее получать займы в 2026 году, чем раньше.
Распределение мнений показательно: почти половина опрошенных (44,1%) указала, что оформить микрозаем в 2026 году стало легче. Противоположной точки зрения придерживаются 21,5% респондентов, столкнувшихся с ужесточением условий. Еще 12,9% заемщиков не заметили существенных перемен, а 21,6% затруднились с оценкой или выбрали вариант «Другое» (результаты в таблице ниже).
Распределение ответов заемщиков на вопрос «Стало ли вам сложнее или проще получать микрозаймы?»
|
Группа |
Доля, % |
|
Стало проще (три варианта) |
44,1 |
|
Стало сложнее (три варианта) |
21,5 |
|
Другое / Затрудняюсь ответить |
21,6 |
|
Ничего особо не изменилось |
12,8 |
|
Всего |
100,0 |
Источник: результаты опроса МФК «Джой Мани» (ГК IT Smart Finance)
Детализация ответов показывает, что главный драйвер позитивных оценок – растущая лояльность кредиторов в вопросе лимитов. Самым популярным содержательным ответом стал вариант «Одобряют бо́льшую сумму», набравший 17,5% всех голосов. Еще 15,2% респондентов отметили, что им стали реже отказывать в выдаче средств, а 11,4% ощутили на себе сразу оба позитивных изменения. Примечательно, что в группе пессимистов голоса распределились практически поровну – в диапазоне 6–8% на каждый вариант, будь то участившиеся отказы, урезание запрашиваемых сумм или комбинация обеих причин.
Детализация ответов участников опроса
|
Вариант ответа |
Доля, % |
|
Стало сложнее: чаще получаю отказы |
7,8 |
|
Стало сложнее: одобряют меньшую сумму, чем запрашиваю |
6,3 |
|
Стало сложнее: чаще отказывают и одобряют меньшую сумму |
7,4 |
|
Ничего особо не изменилось |
12,9 |
|
Стало проще: реже получаю отказы и одобряют больше |
11,4 |
|
Стало проще: реже получаю отказы |
15,2 |
|
Стало проще: одобряют бо́льшую сумму |
17,5 |
|
Другое / Затрудняюсь ответить |
21,5 |
|
Всего |
100,0 |
Источник: результаты опроса МФК «Джой Мани» (ГК IT Smart Finance)
На первый взгляд результаты исследования выглядят противоречивыми, однако обе тенденции – и жалобы на трудности, и оптимизм большинства – напрямую вытекают из текущей трансформации рынка. Негативный опыт части клиентов отражает общее охлаждение сектора на фоне регуляторных ограничений: по статистике Банка России, во втором квартале 2026 года объем выдач микрозаймов населению сократился на 4%, до 426 млрд рублей, а средний уровень одобрения в розничном сегменте МФО просел на 6 процентных пунктов в годовом выражении, опустившись до 39%.
Как ни парадоксально, но именно рыночные реформы обеспечили преобладание позитивных оценок среди действующих клиентов. Основу портфелей МФО сегодня составляют повторные заемщики. В условиях жестких ограничений на рынке резко обострилась борьба за проверенную платежеспособную аудиторию. Стремясь удержать дисциплинированных клиентов, которые исправно выполняют свои обязательства, компании охотно идут им навстречу и улучшают условия финансирования.
Дополнительный импульс этому тренду придало полномасштабное внедрение кредитных линий в продуктовую матрицу многих МФО. Такой формат позволяет динамично повышать доступный лимит по мере того, как заемщик подтверждает свою надежность, и этот рост ощущается клиентами гораздо нагляднее, чем при оформлении классических разовых займов. Более того, острая конкуренция за качественный трафик заставляет кредиторов смягчать политику в отношении новой аудитории, поэтому даже первичные клиенты с хорошим профилем сегодня зачастую имеют больше шансов на одобрение заявки, чем раньше.
Результаты опроса наглядно демонстрируют качественную поляризацию микрофинансового рынка в 2026 году. Снижение общей доли одобрений, по статистике ЦБ, означает не закрытие доступа к заемным средствам как таковым, а отсечение наиболее рискованного сегмента заемщиков. Для добросовестных клиентов регуляторное ужесточение обернулось неожиданным выигрышем: оказавшись в эпицентре борьбы МФО за качественную аудиторию, платежеспособные граждане (как постоянные, так и новые) получили более высокий шанс на одобрение, гибкие кредитные линии и доступ к более крупным суммам.
*Методология: в опросе, проведенном в октябре 2026 года в официальных каналах МФК «Джой Мани» (ГК IT Smart Finance) в Telegram и ВКонтакте, приняло участие 1406 человек.