Прогрессивная шкала НДФЛ в 2026 году: что это такое и как рассчитывается налог на доходы
Прогрессивная шкала НДФЛ действует в России с 1 января 2025 года. В 2026 году сами ставки остались без изменений, но порядок их применения менялся, накопилась практика, появились разъяснения ФНС и новые механизмы – например, семейный налоговый кешбэк. В статье – актуальные ставки, пороги дохода, примеры расчета, исключения и ответы на частые вопросы.
Что такое прогрессивный налог и зачем его ввели
Прогрессивный налог – система, при которой ставка растет по мере увеличения налоговой базы. Чем выше доход, тем выше ставка – но только на ту часть дохода, которая превысила установленный порог.
Плюсы прогрессивного налогообложения:
🟡 перераспределение налоговой нагрузки: те, кто зарабатывает больше, платят по более высокой ставке;
🟡 дополнительные поступления в бюджет направляются на финансирование национальных проектов «Семья», «Молодежь и дети», «Продолжительная и активная жизнь»;
🟡 поддержка материнства и детства.
Минусы прогрессивного налогообложения:
🟡 усложнение расчетов: простое вычитание фиксированных 13% из оклада больше не работает;
🟡 риск ошибок при администрировании, особенно при нескольких источниках дохода;
🟡 теоретические стимулы к занижению доходов или переходу в теневую экономику;
🟡 возможное снижение мотивации высокооплачиваемых специалистов.
НДФЛ при продаже недвижимости: как заполнить, когда нужно платить, как рассчитать налог
История НДФЛ в России: от единой ставки к пятиступенчатой системе
- До 2021 года – единая ставка 13% для всех доходов.
- 2021–2024 годы – двухступенчатая модель: 13% для доходов до 5 млн рублей в год и 15% для доходов свыше 5 млн рублей.
- С 1 января 2025 года – пятиступенчатая прогрессивная шкала, введенная Федеральным законом от 12.07.2024 № 176-ФЗ.
2026 год – ставки не пересматривались, но порядок расчета по отдельным видам выплат изменился (подробнее в разделе о специальных базах).
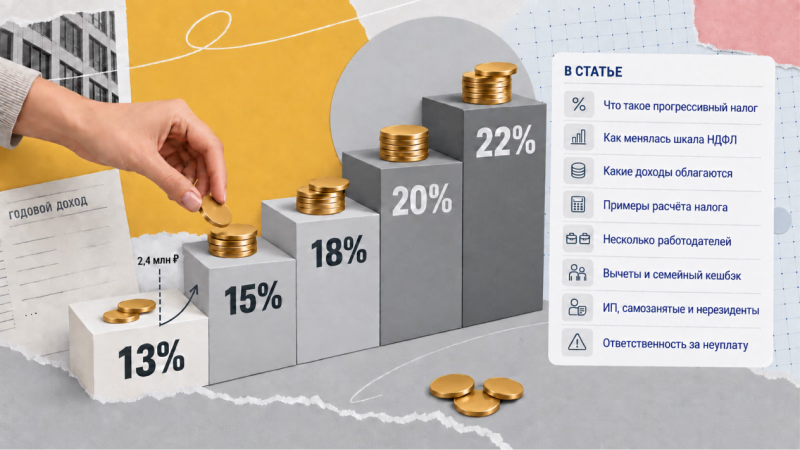
Прогрессивная шкала НДФЛ на 2026 год состоит из следующих ступеней:
🟡 до 2,4 млн рублей – 13%;
🟡 от 2,4 до 5 млн рублей – 15%;
🟡 от 5 до 20 млн рублей – 18%;
🟡 от 20 до 50 млн рублей – 20%;
🟡 свыше 50 млн рублей – 22%.
Ставки и пороги прогрессивной шкалы НДФЛ в 2026 году
|
Ставка НДФЛ |
Годовой доход |
Примерный месячный доход |
|
13% |
до 2,4 млн руб. |
до 200 тыс. руб. |
|
15% |
от 2,4 до 5 млн руб. |
от 200 тыс. до 416 700 руб. |
|
18% |
от 5 до 20 млн руб. |
от 416 700 до 1,67 млн руб. |
|
20% |
от 20 до 50 млн руб. |
от 1,67 до 4,17 млн руб. |
|
22% |
свыше 50 млн руб. |
свыше 4,17 млн руб. |
Источник: Просто.
Ключевой принцип: каждая ставка применяется исключительно к «своей» части дохода – к сумме превышения соответствующего порога. Если годовой доход составляет 3 млн рублей, налог по ставке 15% начисляется лишь на 600 тыс. рублей (3 млн − 2,4 млн), а не на всю сумму.
Второй принцип, о котором реже говорят: налоговый агент считает налог нарастающим итогом с начала года. Поэтому переход на следующую ступень происходит внутри года, и в месяце, когда доход с начала года пересекает порог, на руки приходит меньше, чем в предыдущем, – при том же окладе.
Формулы расчета удерживаемой суммы
|
Ставка НДФЛ |
Формула расчета |
|
13% |
доход × 13% |
|
15% |
312 тыс. руб. + 15% × (доход − 2,4 млн руб.) |
|
18% |
702 тыс. руб. + 18% × (доход − 5 млн руб.) |
|
20% |
3,402 млн руб. + 20% × (доход − 20 млн руб.) |
|
22% |
9,402 млн руб. + 22% × (доход − 50 млн руб.) |
Источник: Просто.
Какие доходы подпадают под налогообложение
Здесь важно понимать главное: пятиступенчатая шкала применяется не ко всем доходам, а только к основной налоговой базе. Часть доходов вынесена в отдельные базы со своими шкалами и своими порогами, и налог по ним считается независимо от зарплаты.
Виды дохода и распределение по налоговым базам: лимиты и ставки
|
Вид дохода |
Налоговая база |
Шкала и порог |
|
Зарплата, премии, отпускные, выплаты по ГПХ, доход от аренды, доходы ИП на общей системе |
основная |
пятиступенчатая: 13%, 15%, 18%, 20% и 22% с порогами 2, 4, 5, 20 и 50 млн руб. |
|
Дивиденды |
отдельная |
13% до 2,4 млн руб., 15% свыше |
|
Проценты по банковским вкладам |
отдельная |
13% до 2,4 млн руб., 15% свыше |
|
Доходы от продажи недвижимости, долей и ценных бумаг |
отдельная |
13% до 2,4 млн руб., 15% свыше |
|
Районные коэффициенты и процентные надбавки за работу на Севере |
отдельная |
13% до 5 млн руб., 15% свыше |
|
Денежное довольствие и выплаты в связи с участием в СВО |
отдельная |
13% до 5 млн руб., 15% свыше |
|
Доходы нерезидентов, общий случай |
отдельного порядка нет |
30% |
Источник: Просто.
Как это работает на практике. Доходы из отдельных баз, перечисленных в п. 6 ст. 210 НК, – дивиденды, проценты по вкладам, продажа имущества – суммируются между собой для определения ставки, но с зарплатой не складываются. То есть человек с зарплатой 2 млн рублей и дивидендами 1 млн рублей не попадает на ставку 15% ни по одной из баз: каждая считается отдельно и каждая укладывается в порог 2,4 млн.
А вот у работника на Севере обе шкалы работают одновременно: основная зарплата облагается по пятиступенчатой шкале, а районный коэффициент и процентная надбавка выделяются в отдельную базу с порогом 5 млн рублей, и налог считается отдельно по каждой части.
Что изменилось для северных надбавок в 2026 году
Ставки не менялись, а порядок расчета – да. С 1 января 2026 года «северную» часть нужно выделять не только из зарплаты, но и из среднего заработка: отпускных, командировочных, компенсации за неиспользованный отпуск, выходного пособия. Эта доля облагается по двухступенчатой шкале 13% и 15%. Изменение внесено Федеральным законом от 28.11.2025 № 425-ФЗ.
Отдельные категории
Для граждан стран ЕАЭС – Армении, Белоруссии, Казахстана и Киргизии – действуют специальные правила налогообложения, установленные Договором о ЕАЭС. Порядок применения шкалы к их доходам уточняйте по актуальным разъяснениям ФНС.
Доходы самозанятых от деятельности в этом статусе облагаются налогом на профессиональный доход по ставкам 4% и 6% и в основную налоговую базу по НДФЛ не входят. Лимит дохода для применения НПД – 2,4 млн рублей в год; совпадение с первым порогом шкалы НДФЛ случайное, эти лимиты между собой не связаны.
Примеры расчета НДФЛ по прогрессивной шкале
Пример 1. Годовой доход – 3 млн рублей
🟡 2,4 млн × 13% = 312 тыс. рублей;
🟡 600 тыс. × 15% = 90 тыс. рублей;
🟡 итого НДФЛ: 402 тыс. рублей;
🟡 эффективная ставка: около 13,4%.
Пример 2. Годовой доход – 6 млн рублей
🟡 2,4 млн × 13% = 312 тыс. рублей;
🟡 2,6 млн × 15% = 390 тыс. рублей;
🟡 1 млн × 18% = 180 тыс. рублей;
🟡 итого НДФЛ: 882 тыс. рублей;
🟡 эффективная ставка: около 14,7%.
Пример 3. Как вычет уменьшает налог по верхней ступени
Годовой доход – 2,55 млн рублей, расходы на лечение – 120 тыс. рублей. Налоговая база снижается до 2,43 млн рублей, превышение порога – всего 30 тыс. рублей, и ставка 15% применяется только к ним. Налог составит 316,5 тыс. рублей вместо 334,5 тыс. – экономия 18 тыс. рублей.
Если бы вычет составил 150 тыс. рублей, база опустилась бы ровно до 2,4 млн и вторая ступень не применялась бы вовсе. В этом и смысл: вычет уменьшает ту часть базы, которая облагается по самой высокой для вас ставке.
Важная оговорка: стандартные и социальные вычеты уменьшают основную налоговую базу. К дивидендам, процентам по вкладам и доходам от продажи имущества они не применяются.
Пример 4. Два работодателя
Доход – по 2 млн рублей в каждой компании, совокупный доход – 4 млн рублей. Каждый работодатель удержал по 260 тыс. рублей, всего 520 тыс. Правильный налог с 4 млн рублей – 552 тыс. ФНС доначислит разницу: 32 тыс. рублей. Короткая формула для проверки: (4 млн − 2,4 млн) × 2%, где 2% – разница между ставками 15% и 13%.
Как считается налог при нескольких работодателях
Каждый налоговый агент рассчитывает НДФЛ только по своим выплатам и не видит доходы сотрудника в других организациях. По окончании налогового периода ФНС получает сведения от всех налоговых агентов, консолидирует данные и рассчитывает итоговую сумму.
Алгоритм действий для физлица:
- Дождаться уведомления от ФНС – как правило, в сентябре или октябре года, следующего за отчетным.
- Проверить уведомление в личном кабинете налогоплательщика для физических лиц.
- Оплатить доначисленную сумму не позднее 1 декабря того же года.
- Декларацию 3-НДФЛ при наличии нескольких мест работы подавать не нужно.
Если с суммой в уведомлении вы не согласны, обратитесь в налоговую через личный кабинет: к обращению стоит приложить справки о доходах от всех работодателей за отчетный год.
Налоговые вычеты и семейный кешбэк
Стандартные вычеты на детей
🟡 на первого ребенка – 1400 рублей в месяц;
🟡 на второго ребенка – 2800 рублей в месяц;
🟡 на третьего и каждого последующего – 6 тыс. рублей в месяц;
🟡 на ребенка с инвалидностью – дополнительно 12 тыс. рублей для родителя, супруга родителя и усыновителя либо 6 тыс. рублей для опекуна, попечителя и приемного родителя.
Предельный доход для применения вычета – 450 тыс. рублей с начала года. Нюанс для северян: в этот лимит входят только выплаты, облагаемые по пятиступенчатой шкале, а районные коэффициенты и надбавки не учитываются. Сами вычеты при этом применяются последовательно: сначала к основной базе, а если ее не хватило – остаток к «северной».
Вычет за знак отличия ГТО
С 2025 года действует стандартный вычет 18 тыс. рублей за налоговый период для тех, кто выполнил нормативы ГТО, награжден знаком отличия и прошел диспансеризацию в том же году. В деньгах это 2340 рублей возврата при ставке 13% – вычет предоставляется единовременно, а не ежемесячно.
Семейный налоговый кешбэк с 2026 года
Семьи с двумя и более детьми могут вернуть разницу между НДФЛ по ставке 13% и налогом, рассчитанным по ставке 6%.
Условия: двое и более детей до 18 лет либо до 23 лет при обучении по очной форме; среднедушевой доход семьи не превышает 1,5 прожиточного минимума в регионе; отсутствие задолженности по алиментам. Заявление подается с 1 июня по 1 октября года, следующего за тем, в котором уплачен НДФЛ, – через Госуслуги, отделение Социального фонда или МФЦ.
Кешбэк и стандартные вычеты друг друга не исключают: вычет уменьшает базу в течение года у работодателя, а выплата приходит по итогам года из Социального фонда.
Особенности для ИП, самозанятых и нерезидентов
ИП на общей системе уплачивают НДФЛ с доходов от предпринимательской деятельности. Налоговая база – доходы минус профессиональные расходы, применяется пятиступенчатая шкала.
ИП на упрощенной системе, патенте и самозанятые прогрессивную шкалу не применяют.
Нерезиденты уплачивают НДФЛ по ставке 30%, если иное не установлено международными договорами. Исключения предусмотрены для дистанционных работников, иностранцев по патенту, высококвалифицированных специалистов, граждан ЕАЭС и беженцев.
Ответственность за неуплату НДФЛ
🟡 штраф 20% от неуплаченной суммы при неумышленном нарушении и 40% при умышленном уклонении (ст. 122 НК);
🟡 пени за каждый день просрочки (ст. 75 НК);
🟡 штраф за непредставление декларации – 5% от суммы налога за каждый полный и неполный месяц просрочки, но не более 30% и не менее 1 тыс. рублей (ст. 119 НК);
🟡 уголовная ответственность по ст. 198 УК при уклонении в крупном размере.
Как купить и продать инвестиционные монеты в 2026 году: полный гайд с расчетом прибыли и НДФЛ
Часто задаваемые вопросы
Нужно ли подавать декларацию, если я работаю в нескольких местах?
Нет, если речь только о зарплате. ФНС самостоятельно консолидирует данные и выставит уведомление при необходимости доплаты.
Применяется ли ставка 22% ко всему доходу, если я заработал более 50 млн рублей?
Нет. Ставка 22% применяется только к части дохода, превышающей 50 млн рублей. К предыдущим частям применяются ставки соответствующих ступеней.
Складываются ли зарплата и дивиденды для определения ступени?
Нет. Зарплата формирует основную налоговую базу, дивиденды – отдельную, и между собой они не суммируются. А вот дивиденды, проценты по вкладам и доход от продажи имущества для определения ставки складываются друг с другом.
Применяется ли прогрессивная шкала к доходам от продажи квартиры?
Доходы от продажи недвижимости освобождаются при соблюдении минимального срока владения. При отсутствии права на освобождение применяется двухступенчатая шкала 13% и 15% с порогом 2,4 млн рублей.
Суммируются ли доходы от самозанятости с зарплатой для расчета порога?
Нет. Доходы от налога на профессиональный доход в основную налоговую базу по НДФЛ не входят.
Что будет, если не заплатить налог по уведомлению ФНС?
Просрочка ведет к начислению пеней за каждый день. При длительной неуплате возможны меры взыскания.
Статья носит исключительно справочно-информационный характер и не является индивидуальной налоговой или финансовой консультацией. Актуальные ставки и порядок применения вычетов следует уточнять в ФНС России.
Источники*:
1. Налоговый кодекс Российской Федерации (часть вторая). Ст. 210, 218, 219, 224, 225. // КонсультантПлюс. – URL: https://www.consultant.ru/document/cons_doc_LAW_28165/
2. Налоговый кодекс Российской Федерации (часть первая). Ст. 75, 119, 122. // КонсультантПлюс. – URL: https://www.consultant.ru/document/cons_doc_LAW_19671/
3. Федеральный закон от 12.07.2024 № 176-ФЗ «О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации». // КонсультантПлюс. – URL: https://www.consultant.ru/document/cons_doc_LAW_480771/
4. Федеральная налоговая служба. Личный кабинет для физических лиц. // ФНС России. – URL: https://lkfl2.nalog.ru/
5. Федеральная налоговая служба. Официальный сайт. // ФНС России. – URL: https://www.nalog.gov.ru/
6. Единый портал государственных услуг. // Госуслуги. – URL: https://www.gosuslugi.ru/
*Ссылки ведут на действующие на сентябрь 2026 года редакции документов и официальные страницы ведомств.