Обеспечение кредита: залог, поручительство, гарантия, депозит
Статья обновлена 18 мая 2026 года. Обеспечение кредита – не формальность, а способ распределить кредитный риск между банком, заемщиком и (иногда) третьими лицами. От качества обеспечения напрямую зависят одобрение кредита, его лимит и ставка. В статье разбираемся, какие виды обеспечения кредита существуют, и как работает этот механизм.
Что такое обеспечение кредита и зачем оно нужно банку и заемщику
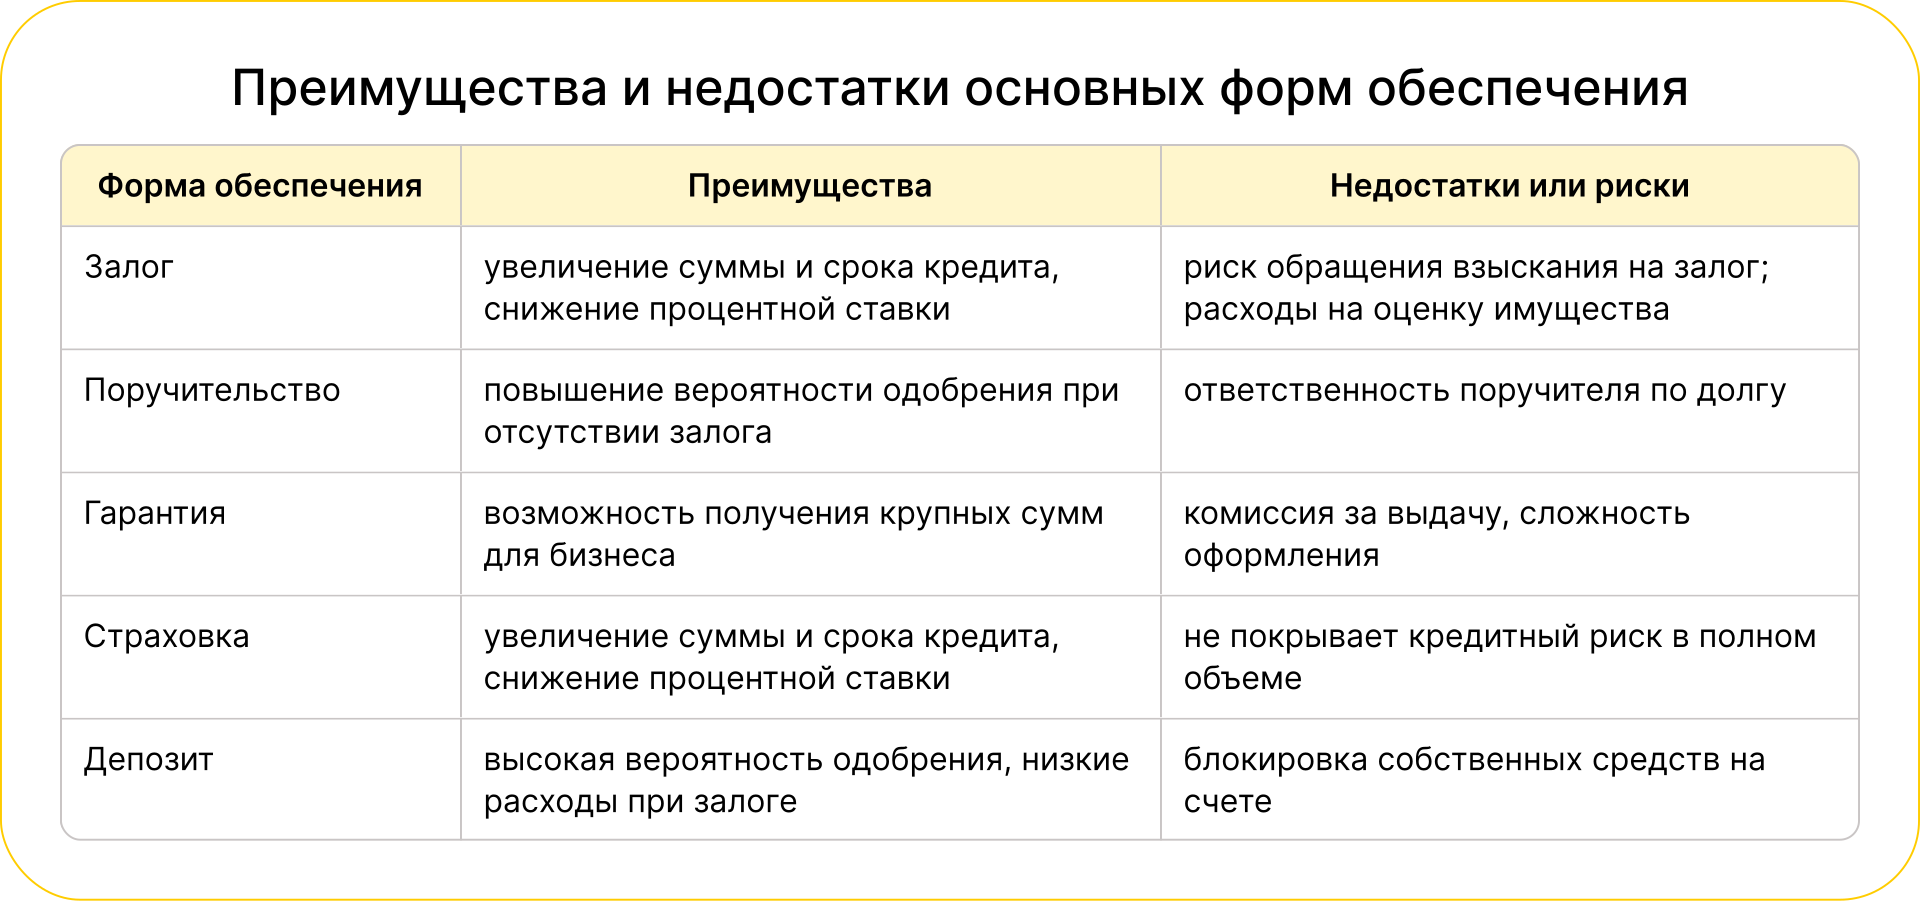
Обеспечение кредита – это способ уменьшить кредитный риск и повысить вероятность возврата долга в срок и в полном объеме. Банку это дает возможность поддерживать высокое качество кредитного портфеля и минимизировать риск невозврата задолженности. Заемщику – получить бОльшую сумму, длительный срок и, иногда, более низкую ставку, чем для необеспеченного кредита.
Обеспеченный кредит предполагает наличие залога или обязательства третьего лица. Необеспеченный – выдается без залога или поручительства. В 2026 году банки стали строже подходить к проверке доходов и долговой нагрузки заемщиков, таким образом выросла роль обеспечения для одобрения кредита или получения высокого лимита.
Обеспечение требуется чаще при крупных суммах, долгих сроках кредита, плохой кредитной истории заемщика. Классические примеры обеспеченных кредитов – ипотека, автокредитование, кредиты бизнесу. К базовым вариантам обеспечения кредита относятся залог, поручительство, гарантия, депозит и страховка.
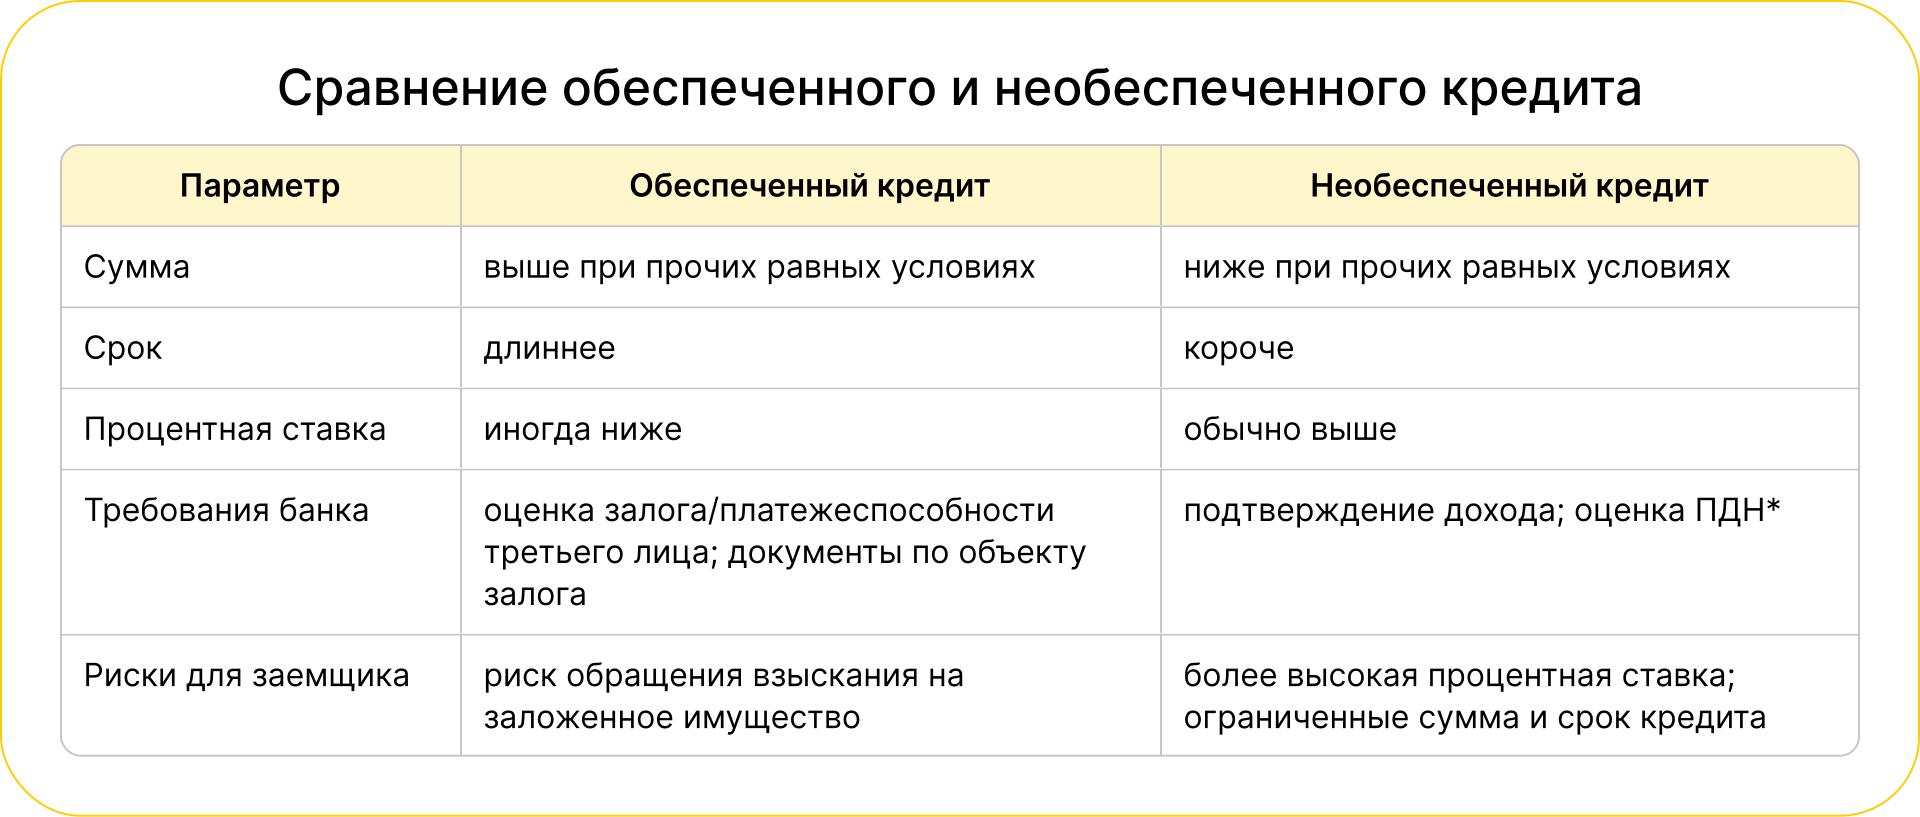
*ПДН (показатель долговой нагрузки) – отношение ежемесячных платежей по всем кредитам к среднемесячному доходу заемщика. Если ПДН превышает 50%, банк может отказать в кредите или поднять ставку.
Пример влияния обеспечения на параметры кредита
Заемщик с ПДН 64% подал заявку на кредит наличными суммой 3 млн рублей. Официального подтверждения дохода и залога не было. Банк выдал предварительный отказ. Добавлен залог автомобиля и поручительство супруга, приложены документы, подтверждающие доход. После этого банк одобрил кредит на 2,5 млн рублей и снизил ставку на 2 п. п. по отношению к исходному предложению.
Основные виды обеспечения кредита
Формы обеспечения исполнения обязательств по кредитному договору подразделяются на три основные группы:
- Имущественные: банк получает право обратить взыскание на имущество заемщика (залог, в т. ч. депозит).
- Личные: третье лицо принимает на себя обязательство погасить задолженность в случае возникновения у заемщика финансовых затруднений (поручительство).
- Финансовые: банк, фонд или иная организация обязуются произвести платеж по кредиту при наступлении определенных условий (банковская или независимая гарантия).
Страхование снижает риски, но юридически обычно не приравнивается к залогу. На практике банки часто комбинируют способы обеспечения в одной сделке. Например, залог + поручительство собственника бизнеса + гарантия фонда.
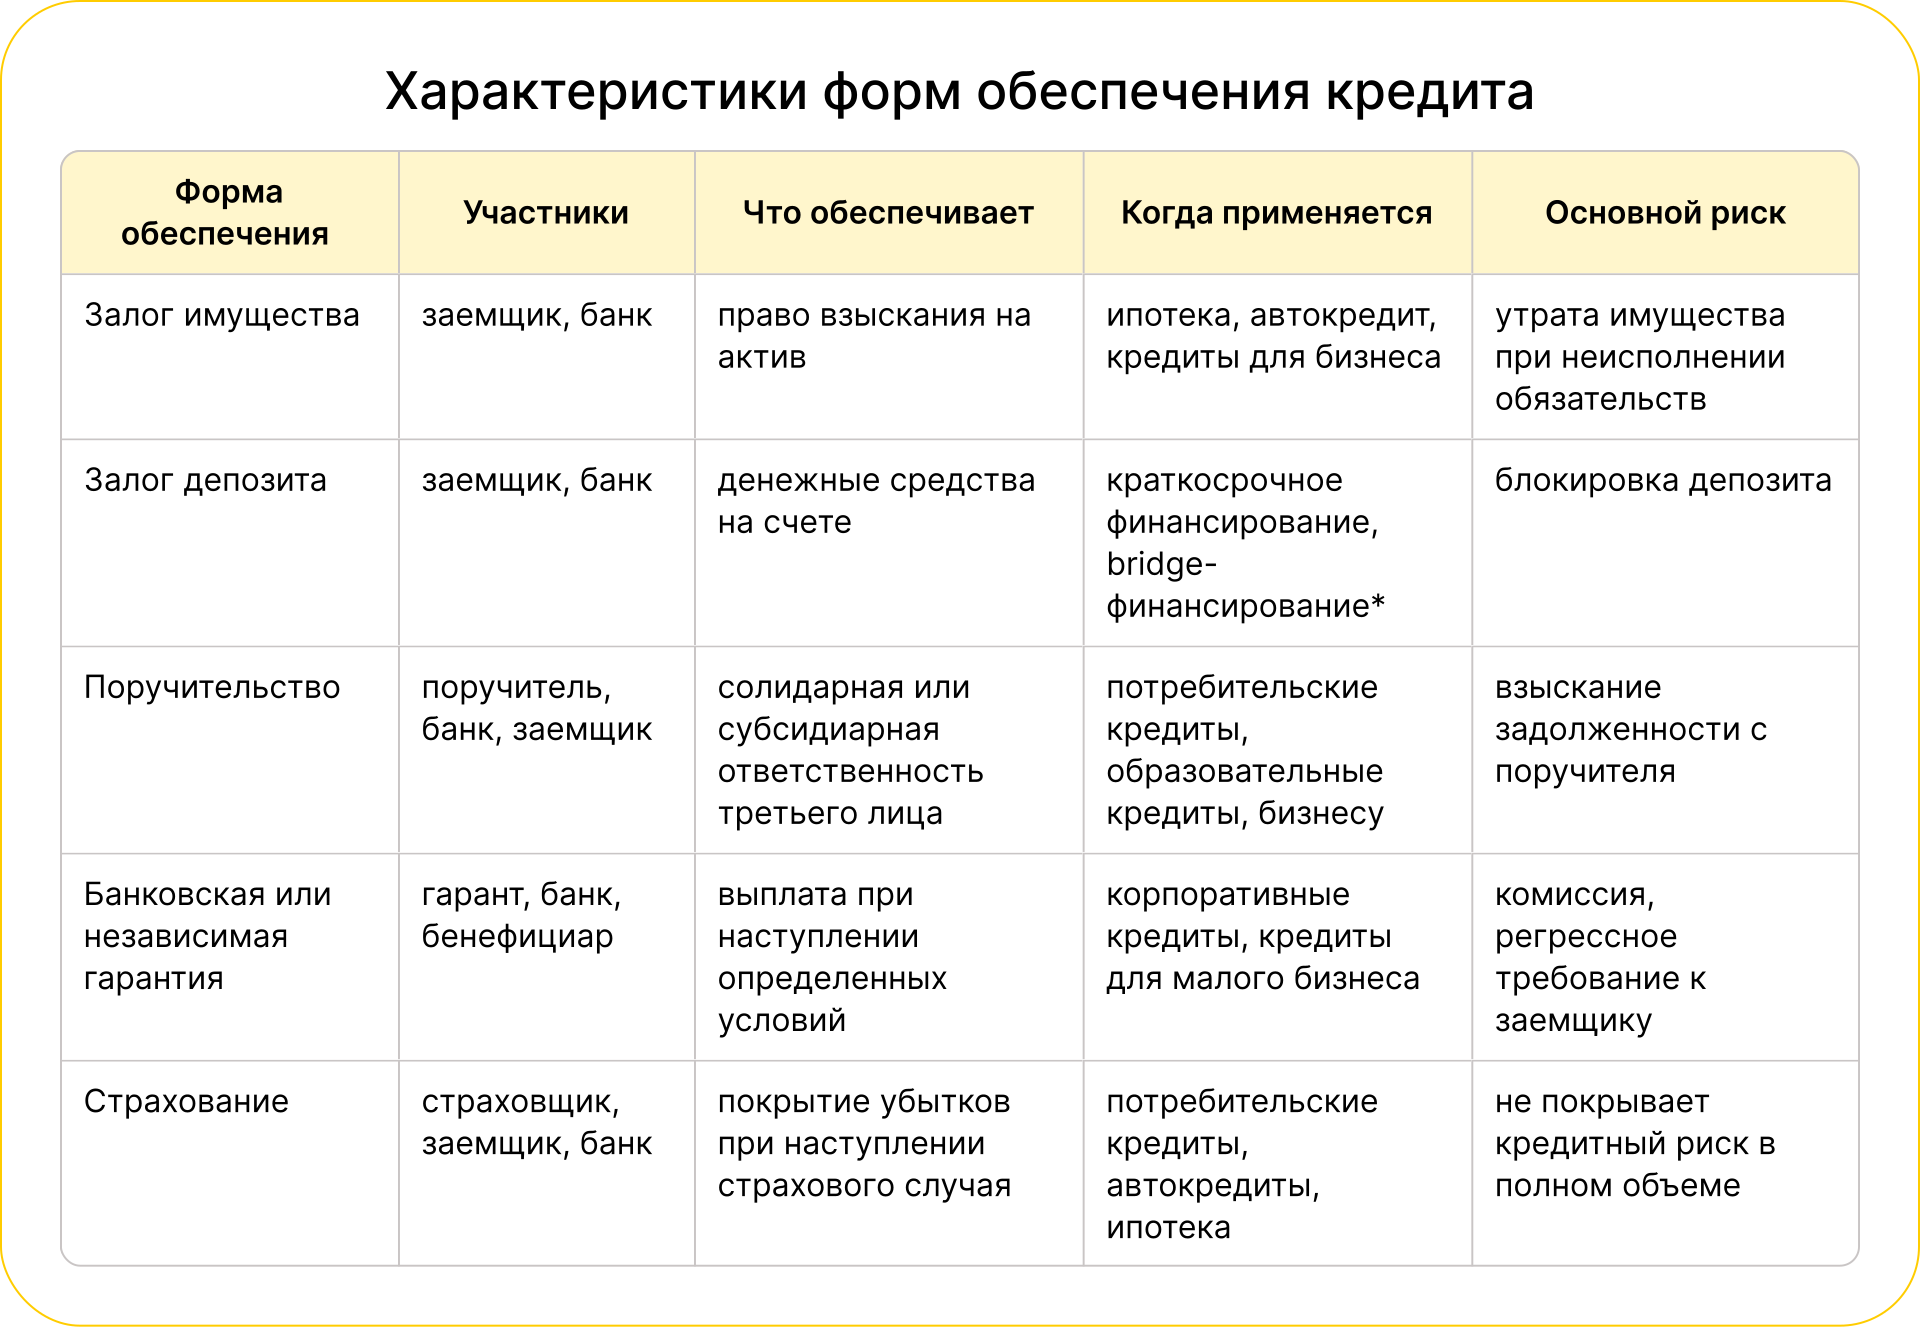
*Bridge-финансирование (бридж-кредит) – это краткосрочный заем, выдаваемый на период до получения основного финансирования или продажи актива.
Имущественные формы: залог имущества и обеспечение депозитом
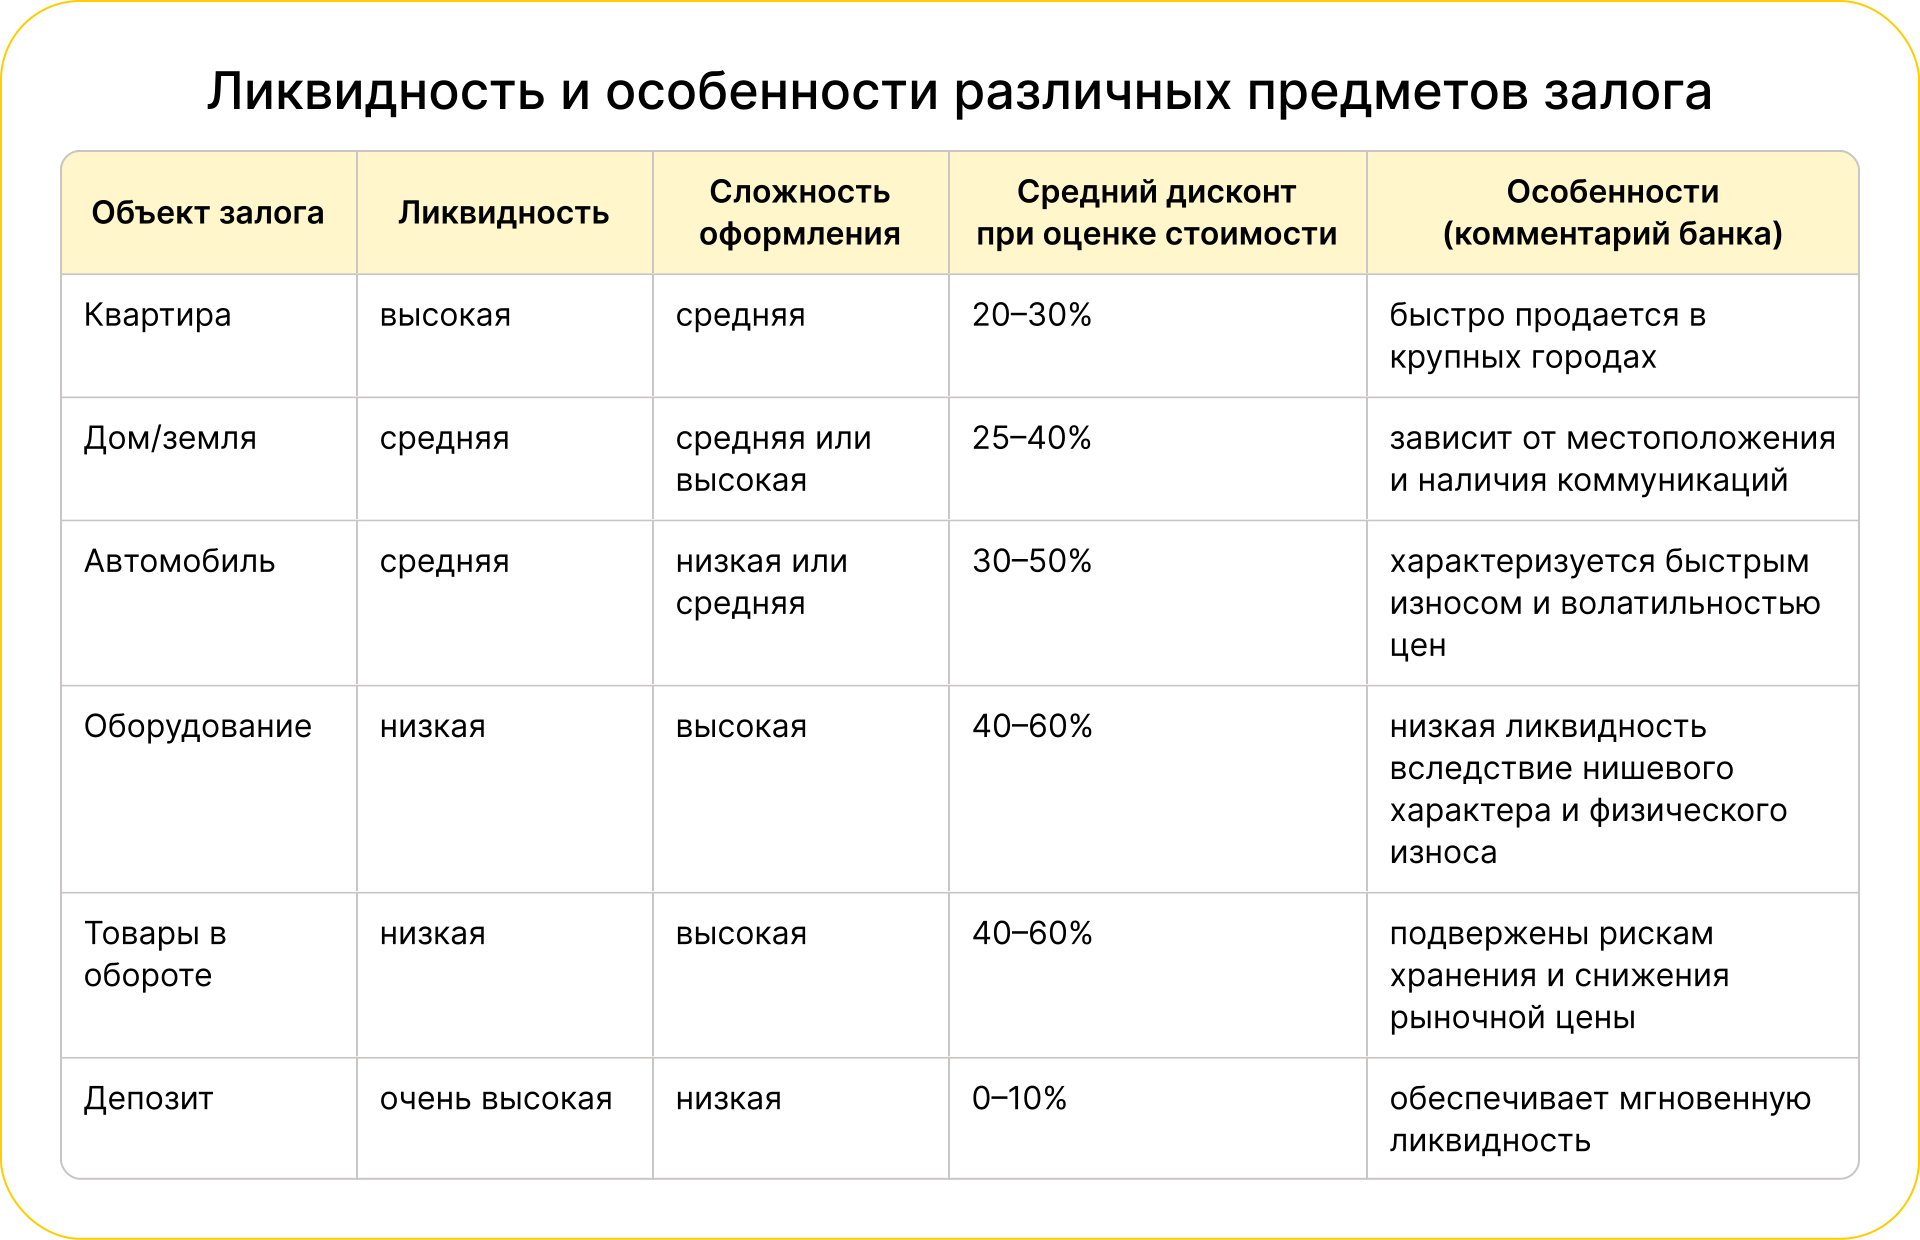
Залог – наиболее распространенная форма обеспечения длительных кредитов на крупные суммы. Предметы залога разнообразны: квартира, дом, нежилое помещение, земельный участок, автомобиль, спецтехника, оборудование, товарно-материальные запасы (ТМЗ), имущественные права, депозит.
Сценариев обеспечения залогом два: залог приобретаемого объекта (ипотека, автокредит) и залог уже имеющегося имущества.
Недвижимость и транспорт
Квартира, дом, земельный участок, нежилое помещение – самые частые и ликвидные активы для банка. Автомобиль и спецтехника – частый предмет залога в автокредитах и кредитах предприятиям малого и среднего бизнеса (МСБ).
Важные особенности: требуются независимая оценка залога, проверка прав собственника, регистрация обременения, наложение ограничения на отчуждение без согласия кредитора.
Для залога недвижимости требуется регистрация обременения в ЕГРН (Едином государственном реестре недвижимости); онлайн‑подача через сервисы Росреестра допускается при наличии УКЭП (Усиленной квалифицированной электронной подписи).
Оборудование, товары и иное имущество
При выдаче залоговых кредитов бизнесу банки рассматривают в качестве залога оборудование, ТМЗ, спецтехнику, иногда имущественные права.
Ограничения при таких залогах: сложность оценки, риск потери ликвидности, сезонность.
Что бы ни выступало предметом залога, банк оценивает ликвидность, юридическую чистоту, достаточность стоимости залогового имущества, наличие обременений. Учитываются рыночная и ликвидационная стоимость, износ, способность к быстрой продаже. В корпоративной практике – еще и специфика отрасли и сезонность.
Пример имущественного залога при выдаче кредита предпринимателю
Индивидуальный предприниматель (ИП) запросил у банка кредит суммой 8 млн рублей на оборот. Активы ИП: склад ТМЗ и автомобиль. Банк потребовал комбинированный залог (товары в обороте и автомобиль) и подтверждение оборотов. Кредитор вынес положительное решение при дисконте (уценке банком стоимости залога для покрытия рисков) к стоимости залога. Лимит кредита снижен до 6,5 млн рублей, срок сохранен.
Залог депозита
Залог депозита (средств на счетах или вкладах заемщика) – самый ликвидный для банка вариант. Средства блокируются и покрывают риск дефолта, так как эта форма залога быстро обращается в погашение.
Поручительство, гарантия и страховка
Данные инструменты решают общую задачу – снижение кредитного риска для банка:
· поручительство – добавляет ответственное лицо, принимающее на себя обязательства по долгу;
· гарантия – вводит независимое обязательство третьей стороны (банка или фонда);
· страховка – покрывает убытки при наступлении страхового случая, но не заменяет погашение кредита.
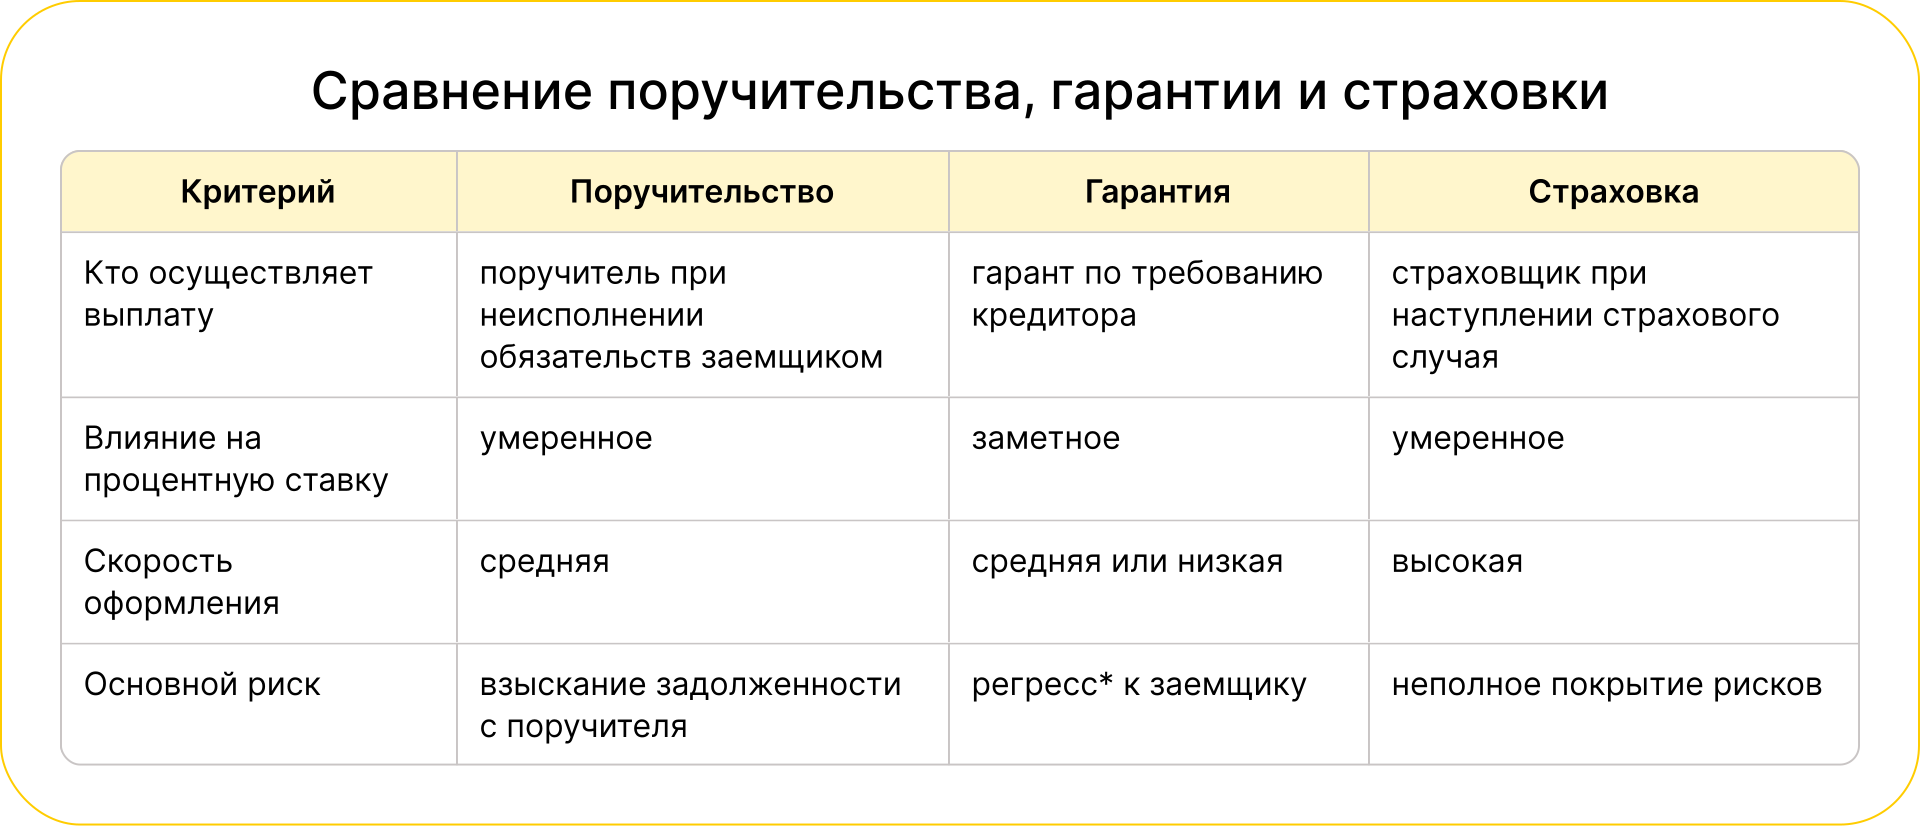
*Регресс (в праве) – это обратное требование, право гаранта или страховщика потребовать от заемщика возмещения выплаченной банку суммы.
Пример оформления кредита с гарантией фонда
Представитель МСБ запрашивает у банка 20 млн рублей на 36 месяцев. Банк требует в качестве обеспечения гарантию фонда МСП 70% и залог оборудования. Кредит одобрен при комиссии 1,5% годовых за гарантию, срок и лимит сохранены.
Как банк выбирает форму обеспечения
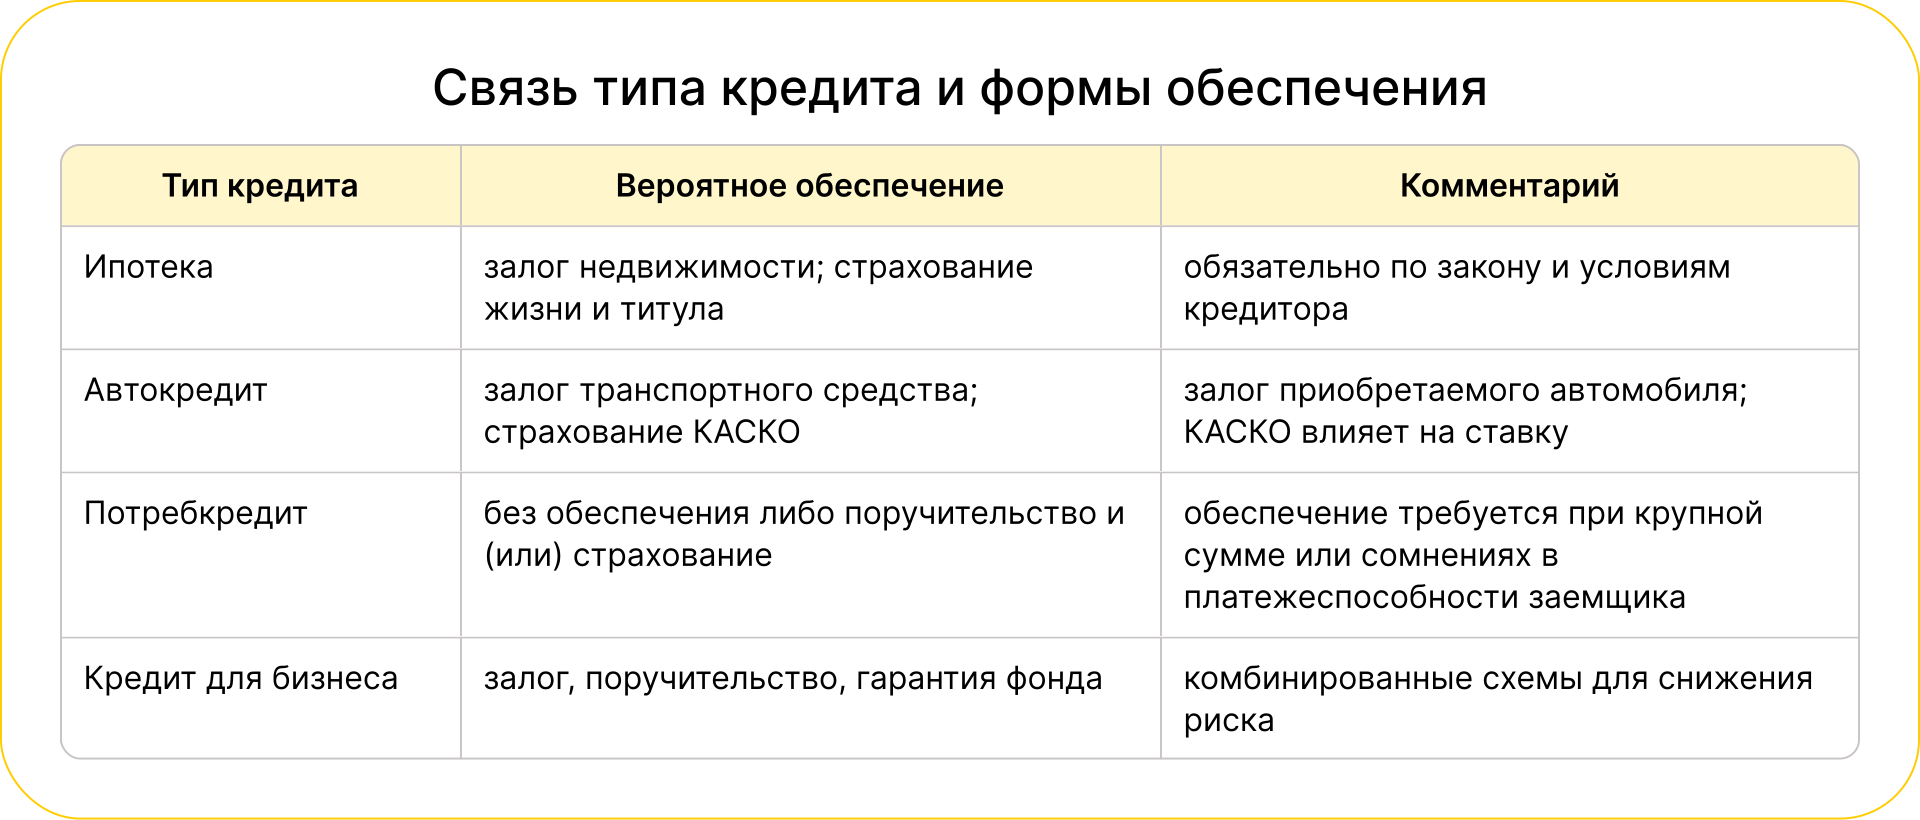
Основным критерием выбора формы обеспечения является тип кредитного продукта:
· ипотека – залог недвижимости и страхование;
· автокредит – залог транспортного средства и страхование КАСКО;
· потребительский кредит – чаще без обеспечения, либо страхование и (или) поручительство;
· бизнес-кредит – комбинированные схемы обеспечения.
С 1 апреля 2026 года банки применяют более строгий подход к подтверждению доходов заемщиков. При отсутствии у заемщика документов, подтверждающих доход, с 1 июля 2026 года к заявленной им сумме применяется дисконт 10%. Это может привести к ситуации, когда для одобрения кредита банком понадобится обеспечение, так как величина дохода с учетом дисконта не будет достаточной гарантией платежеспособности заемщика.
На что смотреть перед оформлением: чек–лист
Перед подписанием договора кредита с обеспечением рекомендуется обратить внимание на следующие аспекты:
· предмет обеспечения – что именно передается в залог;
· объем ответственности – основной долг, проценты, неустойка;
· дефолт-триггеры – случаи, при которых банк вправе потребовать досрочного возврата кредита;
· порядок взыскания – механизм изъятия залога банком;
· страхование – необходимость обязательного страхования залогового имущества;
· ограничения – возможность пользования имуществом, переданным в залог;
· сопутствующие расходы – оценка залогового имущества, регистрационные действия, нотариальные услуги;
· срок действия – дата истечения поручительства или гарантии;
· замена обеспечения – возможность замены одного предмета залога на другой.
Частые вопросы
Можно ли заложить имущественные права?
Да, это предусмотрено ГК РФ, но требует оценки их ликвидности.
Влияет ли страховка по кредиту на ставку?
Да, обычно снижение составляет 0,5–2 п. п. при комплексном страховании.
Что будет, если заемщик не сможет платить по обеспеченному кредиту?
Вначале банк применит стандартные методы взыскания. Если они не помогут, кредитная организация имеет право потребовать выплаты задолженности от поручителя или реализовать залоговое имущество.
Обеспечение кредита – это инструмент, которым банк снижает риск невозврата долга и удерживает ставку под контролем. Чем выше сумма и срок кредита, тем строже требования к обеспечению и к доходу заемщика. Обеспечение позволяет сместить риск с банка на актив или третье лицо, а заемщику – получить бо́льшую сумму и более длительный срок кредита.
Формы обеспечения бывают разные: имущественные (залог), и личные (поручительство), финансовые (гарантия, депозит). Также к обеспечению кредита иногда относят страхование, которое снижает риски, но не всегда считается обеспечением в строгом юридическом смысле.
Статья носит исключительно справочно–информационный характер и не является финансовой рекомендацией. Условия предоставления кредитов следует уточнять в конкретном банке.